
Vertaald uit het Engels, laatst gecontroleerd op 21 oktober 2026. Lees het oorspronkelijke artikel in het Engels
Deze gids is bedoeld voor internationale werknemers die naar Nederland verhuizen of hier net zijn aangekomen, en die willen weten of hun werkgever een deel van hun salaris belastingvrij mag uitbetalen onder de 30%-regeling. Na het lezen weet u wat de voorwaarden zijn, hoe u en uw werkgever samen de regeling aanvragen, hoe lang het voordeel duurt en hoe de stapsgewijze afbouw werkt.
- Wat de 30%-regeling is
- Wie in aanmerking komt: voorwaarden voor dienstverband en salaris
- De voorwaarde van werving in het buitenland
- Hoe werkgever en werknemer samen de regeling aanvragen
- Hoe lang de regeling duurt en de stapsgewijze afbouw
- Veelgestelde vragen
Wat de 30%-regeling is
Op de Engelstalige pagina’s van de Belastingdienst heet de 30%-regeling de Expat Scheme. Volgens de pagina van de Belastingdienst over de regeling mag uw werkgever u daarmee een onbelaste vergoeding geven voor ‘extraterritoriale kosten’: de extra kosten die u maakt omdat u vanuit een ander land in Nederland komt werken. In plaats van die kosten een voor een te vergoeden, mag uw werkgever u maximaal 30% van uw salaris, inclusief de vergoeding, onbelast uitbetalen.
Uw werkgever is niet verplicht de volle 30% te betalen. De vergoeding mag lager zijn. De Belastingdienst raadt u daarom aan om bij de aanvraag vooraf met uw werkgever af te spreken welke vergoeding u krijgt.
Onder extraterritoriale kosten vallen onder meer extra kosten van levensonderhoud, een oriëntatiereis, kosten voor verblijfsvergunningen, visa en het omwisselen van een rijbewijs, medische keuringen en vaccinaties, dubbele huisvestingskosten, reizen naar uw land van herkomst, taallessen voor uzelf en voor gezinsleden die bij u wonen, en de kosten van het aanvragen van een vrijstelling voor sociale zekerheid, zoals een A1-verklaring. Niet mee tellen onder meer expattoelagen en bonussen, vermogensverliezen, de kosten van het kopen en verkopen van een huis en compensatie voor hogere belastingtarieven. Meubels kunnen in het algemeen niet onbelast worden vergoed. Los van de regeling mag uw werkgever het schoolgeld voor een internationale school, of voor de internationale afdeling van een gewone school, belastingvrij vergoeden.
Er geldt ook een maximum. Vanaf 2026 is de maximale onbelaste vergoeding € 78.600. Dat bedrag geldt als uw salaris € 262.000 of meer is en u de regeling het hele jaar gebruikt. Gebruikt u de regeling een deel van het jaar, dan wordt het maximum naar tijdsevenredigheid berekend.
Wie in aanmerking komt: voorwaarden voor dienstverband en salaris
U moet aan alle voorwaarden voldoen. De eerste is dat u in loondienst bent bij een werkgever. De tweede is dat u een specifieke deskundigheid hebt die op de Nederlandse arbeidsmarkt nauwelijks te vinden is. De Belastingdienst toetst dat aan de hand van uw salaris, zonder de belastingvrije vergoeding.
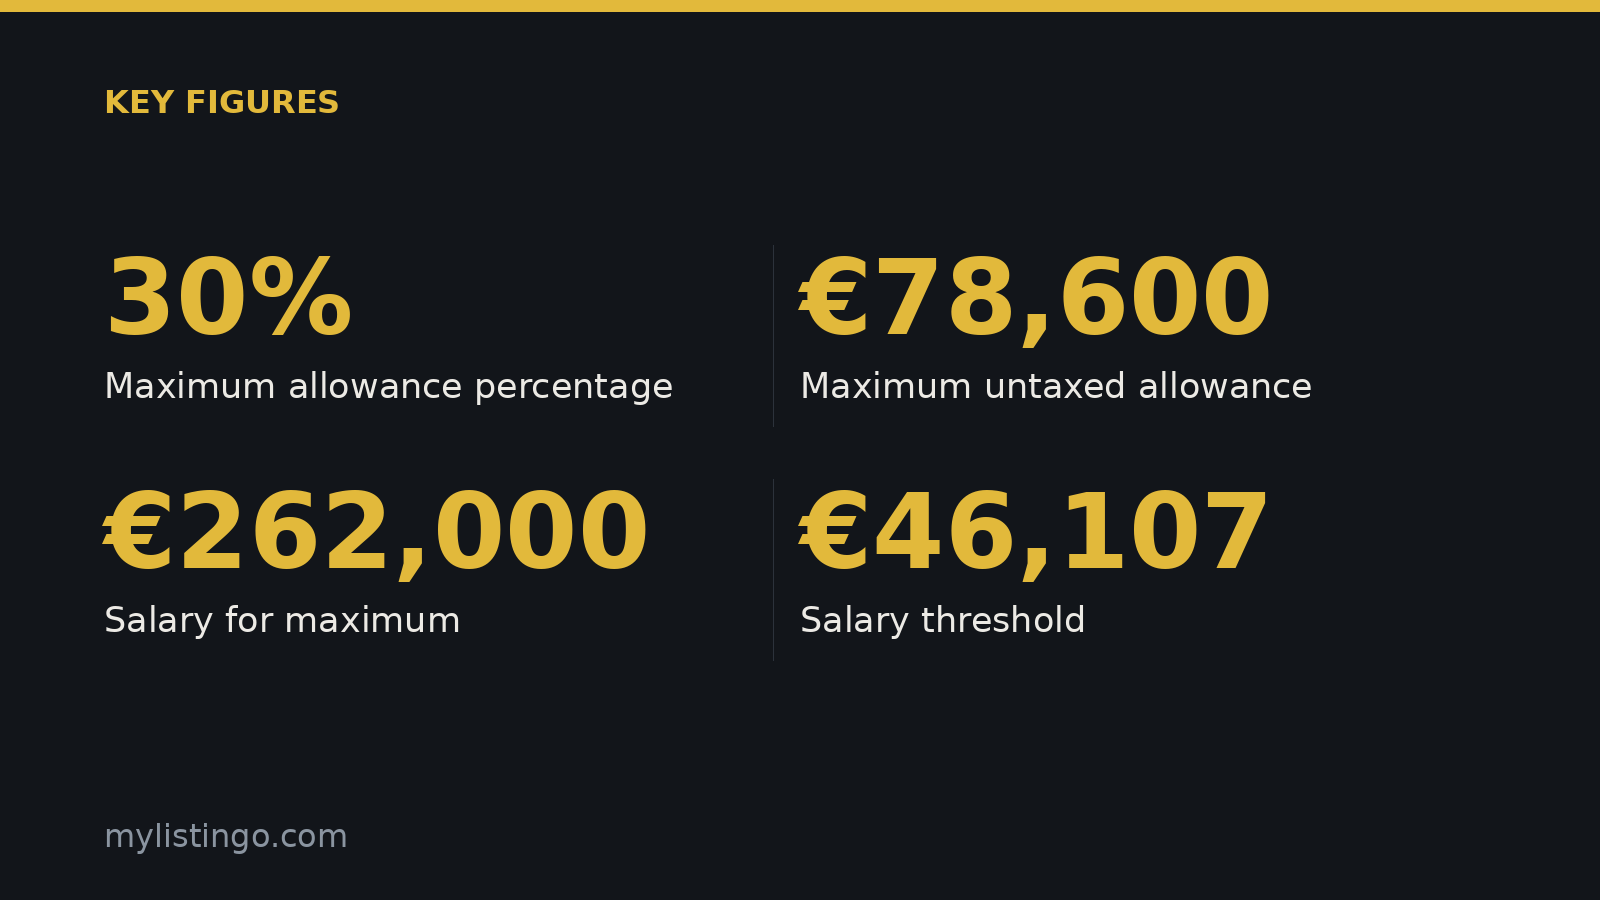
- Standaardnorm: uw jaarsalaris moet hoger zijn dan het bedrag in de tabel van de Belastingdienst. In die tabel staan € 48.013, € 46.660 en € 46.107 voor verschillende jaren. Government.nl beschrijft de regeling als bedoeld voor buitenlandse werknemers die meer dan € 46.107 per jaar verdienen. Kijk in de tabel van de Belastingdienst welk bedrag geldt voor het jaar waarin u begint.
- Jonger dan 30 met een masterdiploma: bent u jonger dan 30 en hebt u een Nederlandse wetenschappelijke mastertitel, of een gelijkwaardige titel uit een ander land, dan geldt een lagere norm. In de tabel staan € 36.497, € 35.468 en € 35.048.
- Onderzoekers en artsen in opleiding tot specialist: doet u wetenschappelijk onderzoek bij een aangewezen onderzoeksinstelling, of bent u arts in opleiding tot specialist, dan kunt u de regeling altijd gebruiken. De hoogte van uw salaris maakt dan niet uit.
Voor situaties die de officiële pagina’s niet beschrijven, zoals de beoordeling van een bepaalde functietitel of contractvorm, beslist de Belastingdienst per geval.
De voorwaarde van werving in het buitenland
U moet van buiten Nederland zijn geworven. Wie op Aruba, de BES-eilanden, Curaçao of Sint Maarten woont, geldt ook als geworven van buiten Nederland.
De belangrijkste toets is de afstand. In de 24 maanden vóór uw eerste werkdag in Nederland moet u meer dan 16 maanden op meer dan 150 kilometer hemelsbreed van de Nederlandse grens hebben gewoond. Daardoor vallen mensen af die in België, Luxemburg of delen van Duitsland, Frankrijk of het Verenigd Koninkrijk woonden.
Als u eerder in Nederland hebt gewerkt. Kwam u eerder in aanmerking voor de regeling en bent u daarna weer naar het buitenland verhuisd, dan hoeft uw nieuwe woonplaats niet op meer dan 150 kilometer van de grens te liggen, mits al het volgende geldt:
- uw vorige werkperiode is niet meer dan 5 jaar geleden begonnen;
- toen dat eerdere werk begon, had u in de 24 maanden daarvoor meer dan 16 maanden op meer dan 150 kilometer van de grens gewoond;
- u had in die eerdere periode een geldige beschikking voor de regeling, of u kunt aannemelijk maken dat u voldeed aan de voorwaarden die toen golden.
Als u in Nederland bent gepromoveerd. U kunt de regeling gebruiken als u in de 24 maanden vóór de start van uw promotieonderzoek meer dan 16 maanden op meer dan 150 kilometer van de Nederlandse grens hebt gewoond. Dat u tijdens uw promotie, en tussen uw promotie en uw nieuwe baan, in Nederland of dicht bij de grens woonde, telt niet in uw nadeel.
Hoe werkgever en werknemer samen de regeling aanvragen
Voldoet u aan alle voorwaarden, dan vult u het aanvraagformulier samen met uw werkgever in. Volgens Government.nl moet de werkgever de aanvraag bij de Belastingdienst indienen en regelt de werkgever de belastingvrijstelling. De Belastingdienst laat u binnen 8 weken weten wat de uitkomst is.
Een praktische volgorde:
- Spreek vóór de aanvraag met uw werkgever af welk percentage u als vergoeding krijgt, bij voorkeur in uw arbeidscontract.
- Verzamel bewijs van waar u woonde in de 24 maanden vóór uw eerste werkdag, en eventuele diploma’s of een onderzoeksaanstelling die van invloed zijn op uw salarisnorm.
- Vul het aanvraagformulier samen met uw werkgever in.
- Wacht op de beschikking, waarin uw einddatum staat.
De officiële pagina’s noemen niet precies welke bewijsstukken nodig zijn bij een eerste aanvraag, en ook geen algemene termijn daarvoor. De Belastingdienst beslist per geval. Vraag het daarom na bij de salarisadministratie van uw werkgever of bij de Belastingdienst voordat u begint.
Van werkgever wisselen. Gaat u werken bij een werkgever binnen dezelfde verbonden groep inhoudingsplichtigen en voldoet u nog steeds aan de voorwaarden, dan blijft uw beschikking geldig en hoeft u niet opnieuw aan te vragen. In andere gevallen kan uw beschikking geldig blijven als u binnen 3 maanden na het einde van uw oude baan bij uw nieuwe werkgever begint. U moet de aanvraag dan binnen 4 maanden na de start bij de nieuwe werkgever indienen, en u kunt de regeling daar vanaf uw eerste werkdag gebruiken.
Hoe lang de regeling duurt en de stapsgewijze afbouw
Een beschikking geldt maximaal 5 jaar; de einddatum staat erop. De Belastingdienst verkort die looptijd met eerdere perioden waarin u in Nederland hebt gewerkt of gewoond. Dat gebeurt niet als:
- die eerdere periode meer dan 25 jaar vóór het begin van uw huidige werk is geëindigd;
- u in de afgelopen 25 jaar slechts af en toe in Nederland hebt gewerkt, in totaal minder dan 20 dagen per jaar, bijvoorbeeld voor zakenreizen;
- u in de afgelopen 25 jaar slechts af en toe in Nederland verbleef, voor vakanties, familiebezoek of andere persoonlijke redenen, in totaal niet meer dan 6 weken per jaar of één aaneengesloten periode van 3 maanden.
De stapsgewijze afbouw. Volgens Government.nl wordt het voordeel sinds 1 januari 2024 in drie stappen afgebouwd:
- 30% belastingvrij in de eerste 20 maanden;
- 20% belastingvrij in de volgende 20 maanden;
- 10% belastingvrij in de laatste 20 maanden.
Werknemers die de regeling in 2023 gebruikten, houden de vergoeding van 30% voor de volle 5 jaar. Government.nl meldt ook dat de vergoeding geldt voor salarissen tot € 233.000 per jaar (het bedrag voor 2024), en dat mensen die de vergoeding sinds 2022 ontvangen vanaf 1 januari 2026 onder deze bovengrens vallen.
Volgens Government.nl wil het kabinet de afbouw vanaf 2027 gedeeltelijk terugdraaien. De ingangsdatum staat nog niet vast en de maatregel moet door de Tweede en de Eerste Kamer worden aangenomen. Controleer op de officiële pagina hoe het ervoor staat voordat u er uw plannen op afstemt.
Veelgestelde vragen
Kan ik de 30%-regeling zelf aanvragen?
Nee. Volgens de Belastingdienst vult u het aanvraagformulier samen met uw werkgever in, en volgens Government.nl moet de werkgever de aanvraag doen. De werkgever betaalt ook de vergoeding en regelt de belastingvrijstelling.
Moet mijn werkgever mij de volle 30% geven?
Nee. Uw werkgever is niet verplicht 30% van uw salaris onbelast uit te betalen, en de vergoeding mag lager zijn. De Belastingdienst raadt aan het bedrag vooraf met uw werkgever af te spreken.
Welk inkomen geef ik op in mijn Nederlandse belastingaangifte?
U geeft het jaarsalaris op dat op de jaaropgave van uw werkgever staat. In dat bedrag is al rekening gehouden met de regeling, dus u hoeft die niet zelf te berekenen, ook niet als de regeling in de loop van het jaar afloopt.
Kan ik nog kiezen voor partiële buitenlandse belastingplicht?
Nee. Volgens de Belastingdienst kunt u vanaf de aangifte over 2025 niet meer kiezen voor partiële buitenlandse belastingplicht.
Officiële bronnen: belastingdienst.nl · government.nl
Laatst gecontroleerd: 21 oktober 2026, aan de hand van de officiële pagina’s hierboven. Regels en tarieven veranderen; de officiële pagina gaat altijd voor. Algemene informatie, geen juridisch of fiscaal advies.
Bronnen
- belastingdienst.nl: Kan ik de Expat Scheme (30%-regeling) aanvragen? | Belastingdienst, geraadpleegd op 21 oktober 2026
- government.nl: 30%-regeling voor hoogopgeleide buitenlandse werknemers (expats) | Government.nl, geraadpleegd op 21 oktober 2026
Nederland, voor internationals
Eén e-mail per week (in het Engels): het nieuws van de week voor internationals in Nederland, nieuwe praktische gidsen en wat er veranderde in de steden. Geen spam, altijd af te melden.